Now Reading: Rimborsi trasferte: documenti e pagamenti da controllare
-
01
Rimborsi trasferte: documenti e pagamenti da controllare

Ricevute e prova del pagamento hanno funzioni diverse. Le regole fiscali distinguono luogo della missione e modalità di rimborso.
Il viaggio di lavoro è finito, ma la nota spese resta aperta perché manca un documento o un pagamento è stato effettuato in contanti. Nei rimborsi delle trasferte il diritto a ottenere una somma dall’azienda e il suo trattamento fiscale sono due questioni diverse. Per evitare sorprese nel cedolino bisogna sapere che cosa conservare prima di partire e quale sistema di rimborso viene applicato.
Rimborsi trasferte: prima si identifica lo spostamento
La sede ordinaria di lavoro è il riferimento per qualificare la missione. L’articolo 51, comma 5, del TUIR distingue gli spostamenti nel territorio comunale da quelli fuori dal comune e prevede trattamenti diversi per indennità e spese. Una somma chiamata “trasferta” nel cedolino non è esente per definizione. Occorre collegarla a uno spostamento di lavoro effettivo e alla relativa documentazione.
La circolare 15/E del 22 dicembre 2025 dell’Agenzia delle Entrate ricostruisce il quadro applicabile, comprese le modifiche sui rimborsi di viaggio e trasporto nelle missioni comunali. Questi spostamenti non vanno confusi con il normale tragitto tra casa e ufficio. Nella nota spese è utile indicare data, destinazione e motivo della missione, mantenendo il collegamento fra ogni giustificativo e l’attività svolta. L’autorizzazione aziendale aiuta a ricostruire il contesto.
Diaria, rimborso analitico e sistema misto
Nel rimborso analitico l’azienda restituisce spese documentate. Nella diaria forfettaria riconosce invece un’indennità giornaliera, entro le condizioni previste dalla norma. Per le trasferte fuori dal comune, i limiti ordinari di esclusione della diaria sono 46,48 euro al giorno in Italia e 77,47 euro all’estero, al netto delle spese di viaggio e trasporto ammesse separatamente. Il Volume 3 della guida Assolombarda, aggiornato al 15 luglio 2026, illustra anche il sistema misto.
Quando vitto o alloggio vengono rimborsati o forniti gratuitamente insieme alla diaria, le soglie dell’indennità si riducono secondo le regole del sistema misto. Non si può quindi sommare una diaria pienamente esente a tutte le spese restituite senza verificare il regime applicato. La scelta organizzativa dell’impresa deve essere coerente con il calcolo fiscale: due colleghi in missione nello stesso luogo possono ricevere prospetti differenti se sono previste modalità diverse.
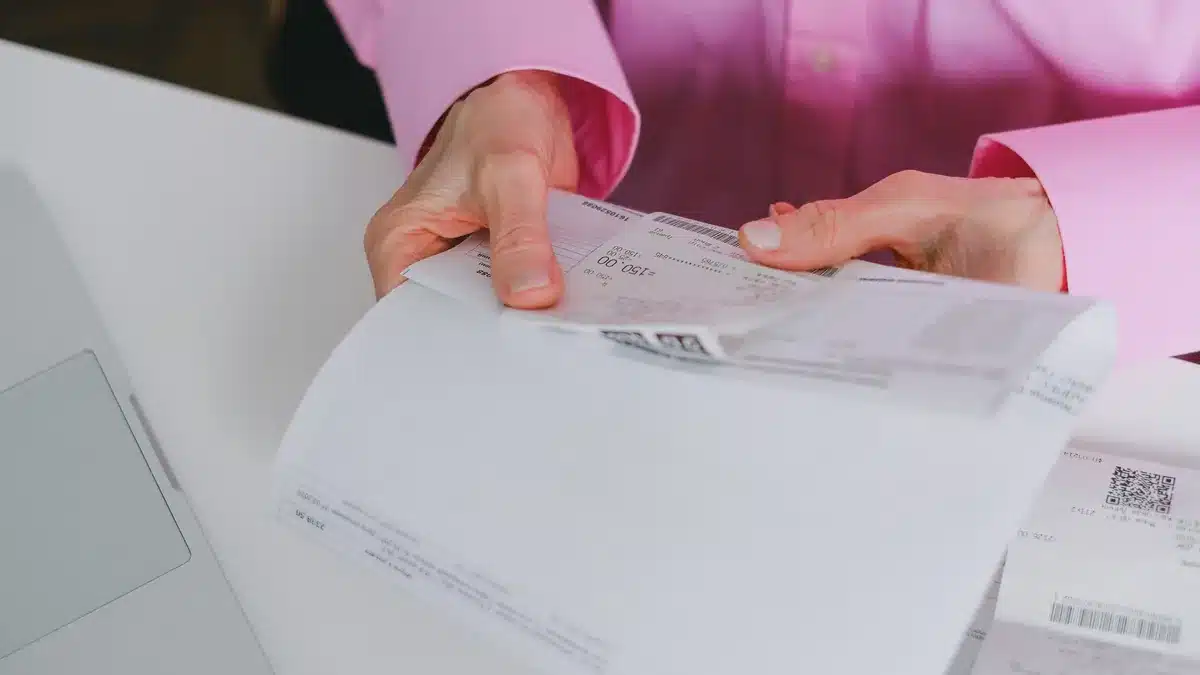
Una persona controlla ricevute e documenti su una scrivania (Fonte: Pexels)
Quando serve un pagamento tracciabile
Per le spese sostenute in Italia, la disciplina richiede il pagamento tracciabile per il rimborso fiscalmente escluso dal reddito delle spese di vitto, alloggio e trasporto mediante taxi o NCC, secondo il perimetro chiarito dalla circolare 15/E. Carte, bonifici e altri strumenti ammessi consentono di documentare la transazione. L’obbligo non va esteso indistintamente a qualsiasi voce della missione: i trasporti di linea, per esempio, seguono un trattamento diverso.
L’obbligo specifico di tracciabilità non si applica alle spese sostenute all’estero, ma questo non elimina la necessità di dimostrarne importo e collegamento alla trasferta. Per i rimborsi chilometrici occorrono i dati dello spostamento e il calcolo pertinente; non è sufficiente una cifra indicata senza spiegazione. La distinzione tra spesa documentata e pagamento tracciato evita due errori opposti: credere che basti lo scontrino o pensare che basti l’estratto conto.
Che cosa raccogliere durante la missione
Una ricevuta dell’albergo descrive la prestazione e il suo costo; la ricevuta della carta dimostra il pagamento. Quando sono richieste entrambe le informazioni, è opportuno conservare i due documenti. Anche le conferme digitali devono essere leggibili e riconducibili alla transazione. Fotografare subito il giustificativo e archiviarlo insieme alla prova del pagamento è un accorgimento pratico, soprattutto quando lo scontrino cartaceo rischia di deteriorarsi.
Chi paga un servizio in contanti non perde automaticamente ogni diritto al rimborso previsto dall’azienda: può però cambiare il trattamento fiscale della somma, se non sono rispettate le condizioni di esclusione dal reddito. La nota spese dovrebbe permettere all’ufficio amministrativo di individuare questa situazione prima del cedolino. La chiarezza dei rapporti di lavoro passa anche da procedure che il dipendente può comprendere e applicare senza interpretazioni improvvisate.
Prima della partenza conviene chiedere quali spese siano autorizzate, quale sistema di rimborso venga usato e quali prove siano necessarie. Al rientro, un controllo su documenti, pagamenti e destinazioni riduce il rischio di richieste integrative. Il beneficio fiscale dipende dalla corretta qualificazione delle somme, non dalla sola precisione aritmetica della nota spese.
Related Posts


Stay Informed With the Latest & Most Important News
Previous Post
Next Post


Advertisement