Now Reading: Welfare aziendale: come aiuta le famiglie nel 2026
-
01
Welfare aziendale: come aiuta le famiglie nel 2026


Istruzione, assistenza e trasporti: il valore dei servizi dipende dai bisogni reali e dalle condizioni previste dal piano.
La retta di un servizio per l’infanzia, l’assistenza a un genitore anziano, l’abbonamento ai mezzi pubblici: il welfare aziendale diventa concreto quando intercetta spese che una famiglia sostiene davvero. Per il lavoratore, però, il credito disponibile sul portale non equivale automaticamente a denaro sul conto. La sua utilità dipende dalle prestazioni accessibili, dai documenti richiesti e dalle condizioni fiscali che consentono di utilizzarle.
Che cosa comprende il welfare aziendale
Il punto di partenza è l’articolo 51 del Testo unico delle imposte sui redditi. La norma distingue diverse prestazioni che, a determinate condizioni, possono non entrare nel reddito imponibile del dipendente: servizi educativi, assistenza ai familiari anziani o non autosufficienti e abbonamenti al trasporto pubblico, tra gli altri. Le singole categorie seguono regole proprie. Un servizio non diventa esente soltanto perché l’azienda lo presenta con la parola “welfare”.
Va letta anche la fonte che istituisce il piano: contratto, accordo o regolamento aziendale. Può chiarire chi ha diritto al credito, per quali spese e in quale periodo. Per diverse prestazioni agevolate è essenziale che l’offerta sia rivolta alla generalità dei dipendenti o a categorie di dipendenti. Questo criterio va distinto dalla scelta personale del servizio: persone incluse nella stessa categoria possono avere bisogni familiari molto diversi.
Familiari e documenti: due verifiche separate
Per un rimborso legato all’istruzione o alla cura di un familiare, la prima domanda è se la prestazione rientri nel piano e nella disposizione fiscale applicabile. La seconda riguarda la prova della spesa. Fatture, ricevute e indicazione del beneficiario devono permettere di collegare il pagamento al servizio richiesto. Prima di anticipare una somma significativa è utile leggere le istruzioni del gestore: eventuali errori documentali possono rallentare la pratica anche quando la prestazione è ammessa.
Non si deve inoltre presumere che familiare e familiare fiscalmente a carico siano espressioni equivalenti in ogni disposizione. Alcune agevolazioni richiamano la categoria dei familiari, altre aggiungono requisiti di reddito o condizioni ulteriori. Una risposta valida per un abbonamento al trasporto pubblico non si trasferisce automaticamente a una spesa di assistenza. Il controllo va fatto sulla prestazione concreta e sul riferimento normativo pertinente.
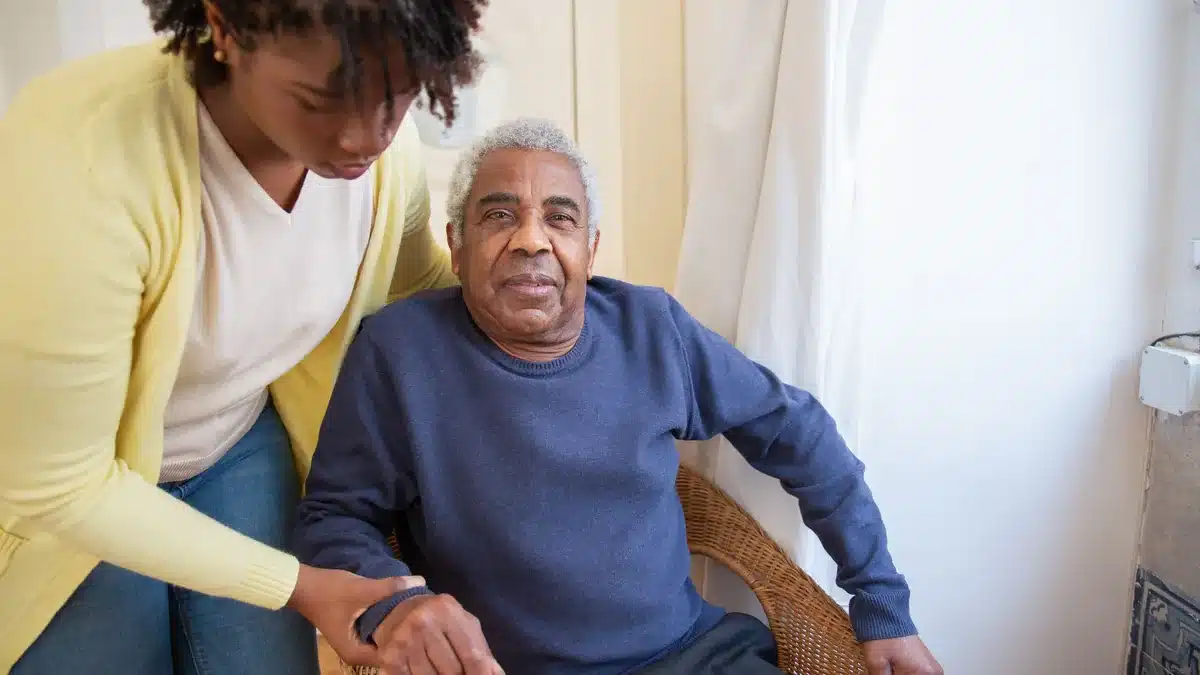
Una donna aiuta un uomo anziano in un ambiente domestico (Fonte: Pexels)
L’assistenza al genitore che non convive
La risposta 163/2026 dell’Agenzia delle Entrate esamina un caso particolarmente rilevante: un dipendente chiede il rimborso, tramite il piano aziendale, delle spese per il ricovero e l’assistenza della madre in una RSA, pur non convivendo con lei. Il documento considera le modifiche normative del 2026 e chiarisce che, per la fattispecie esaminata, la mancanza di convivenza non impedisce il trattamento di favore. Restano da rispettare le condizioni della prestazione assistenziale.
Il chiarimento aiuta a evitare un’esclusione basata soltanto sull’indirizzo di residenza. Non autorizza però il rimborso esente di qualunque spesa sostenuta per qualsiasi parente. Il lavoratore deve verificare il rapporto familiare, la natura dell’assistenza e le regole del piano. Quando il portale propone un diniego standardizzato, può chiedere una motivazione scritta e segnalare il documento dell’Agenzia, così da far esaminare la pratica sul suo effettivo contenuto.
Denaro e servizi non sono intercambiabili
La conversione di un premio di risultato in welfare è una possibilità che richiede le condizioni previste dall’accordo e dalla disciplina fiscale. La circolare 5/E del 2018 dell’Agenzia analizza questa scelta e le diverse categorie di benefit. Il confronto non dovrebbe limitarsi alla formula “meno tasse”: un servizio utile ha valore perché evita una spesa che il lavoratore avrebbe sostenuto. Un credito destinato a prestazioni poco accessibili può invece restare inutilizzato.
Per una famiglia sono quindi decisive la presenza di fornitori raggiungibili, le scadenze e la possibilità di ottenere rimborsi per servizi già acquistati, quando ammessa. Questo rapporto tra bisogni personali e organizzazione del lavoro si collega al tema della qualità dell’occupazione e delle competenze richieste dalle imprese. Un buon piano dovrebbe essere comprensibile anche a chi ha poco tempo per orientarsi fra cataloghi e procedure.
Prima di scegliere, conviene confrontare spese previste, servizi disponibili e tempi di utilizzo. Il welfare può sostenere la vita familiare, ma non offre la stessa libertà di impiego di una retribuzione in denaro. Valutarlo sui bisogni effettivi, anziché sul solo importo nominale del credito, permette di capire quanto aiuti davvero.
Related Posts


Stay Informed With the Latest & Most Important News
Previous Post
Next Post



Advertisement