Now Reading: Pasta italiana, tra qualità, grano duro e sfide della filiera
-
01
Pasta italiana, tra qualità, grano duro e sfide della filiera


Il valore della filiera della pasta tra Sfide energetiche e mercati internazionali
La pasta non è soltanto uno dei simboli più riconosciuti del Made in Italy nel mondo. Essa rappresenta, infatti, una vera e propria filiera industriale capace di generare valore lungo l’intera catena produttiva e di contribuire alla competitività dell’agroalimentare italiano.
Secondo il rapporto “Valore Pasta – Il contributo della filiera dell’industria della pasta per il Made in Italy”, realizzato da The European House – Ambrosetti per i Pastai di Unione Italiana Food, nel 2025 la filiera diretta, che comprende coltivazione del frumento duro, industria molitoria e trasformazione, ha raggiunto un fatturato di 13,5 miliardi di euro e circa 3 miliardi di euro di valore aggiunto.
Il quadro diventa ancora più significativo se si allarga l’analisi alle attività collegate. In particolare parliamo di distribuzione, logistica, confezionamento, ristorazione e produzione di macchinari. Considerando gli effetti diretti, indiretti e indotti, la filiera estesa ha generato nel 2024 14,3 miliardi di euro di valore aggiunto, pari allo 0,6% del PIL italiano, coinvolgendo 143 mila imprese e 78 mila occupati.
Inoltre, tra il 2015 e il 2025, inoltre, il fatturato della filiera diretta è cresciuto di 5,7 miliardi di euro, con un incremento medio annuo del 5,4%, superiore a quello registrato nello stesso periodo dal PIL italiano e dalla filiera agroalimentare estesa.
Costi energetici, tensioni geopolitiche e rallentamento dell’export
Nonostante la solidità strutturale del comparto, tuttavia la filiera della pasta deve fare i conti con un quadro internazionale sempre più complesso. Come ha sottolineato Margherita Mastromauro, presidente dei Pastai di Unione Italiana Food, il costo dell’energia rappresenta uno dei principali fattori di pressione per l’industria, mentre le tensioni geopolitiche hanno già avuto effetti sulle esportazioni.
Di fatto nel 2025 la crescita dell’export della pasta italiana è rallentata bruscamente, passando dal +13% del 2024 al +2%. A pesare, secondo Mastromauro, sono soprattutto le conseguenze della situazione geopolitica internazionale e l’incidenza dei costi energetici.
La vocazione internazionale del comparto rimane comunque molto forte. Nel 2025 l’Italia ha esportato pasta per circa 4 miliardi di euro, arrivando a rappresentare il 48,3% del commercio mondiale. Oltre il 60% della produzione nazionale, pari a circa 4,2 milioni di tonnellate, è destinato ai mercati esteri.
Tutta via i dati più recenti mostrano una dinamica particolare. Nei primi sei mesi del 2026, secondo i dati ANACER elaborati su fonti ISTAT, le esportazioni italiane di paste alimentari sono aumentate del 2,9% in volume, pari a 33.100 tonnellate in più, mentre il valore è diminuito dello 0,5%. Di conseguenza, l’Italia ha venduto più pasta, ma incassando di meno in valore complessivo.
Il mercato globale della pasta e il ruolo strategico del grano duro
Le prospettive della filiera sono state al centro della terza edizione del World Durum and Pasta Forum, svoltasi a Roma a settembre 2026.
Secondo i dati presentati al Forum, nell’anno terminante il 28 giugno 2026 il mercato mondiale della pasta secca, rilevato in 60 Paesi, ha raggiunto un valore di 14,6 miliardi di euro, in crescita dello 0,8% rispetto all’anno precedente, con volumi pari a 6,9 milioni di tonnellate, in aumento dello 0,4%.
L’Europa continua a rappresentare circa la metà del mercato. Allo stesso tempo i principali brand italiani detengono invece circa un quarto del mercato estero, con una quota che arriva a circa il 42% negli Stati Uniti, uno dei mercati strategici per il settore.
Tuttavia, dietro questi numeri c’è però una questione decisiva: la disponibilità di grano duro.
Nel 2026 la produzione italiana è stata stimata in circa 3,8 milioni di tonnellate, mentre la macinazione complessiva dell’industria molitoria si colloca mediamente tra 6,5 e 6,8 milioni di tonnellate. La differenza rende strutturale il ricorso alle importazioni e lega quindi una parte della competitività dell’industria italiana all’andamento dei mercati internazionali del grano duro.
A livello mondiale, le prospettive dei mercati cerealicoli restano condizionate dai fattori climatici. Ma quantità e disponibilità non sono gli unici elementi da considerare: per l’industria della pasta contano anche le caratteristiche qualitative del raccolto, dalla percentuale proteica al peso specifico fino alla resa e alla qualità tecnologica del grano.
Il tema è particolarmente evidente in Canada, uno dei principali protagonisti del mercato internazionale. Le stime di Statistics Canada di settembre indicano per il 2026 una produzione di grano duro di circa 6,4 milioni di tonnellate, in calo del 12,2% rispetto al 2025. Un dato che conferma quanto condizioni climatiche, rese e qualità dei raccolti possano incidere sugli equilibri della materia prima.
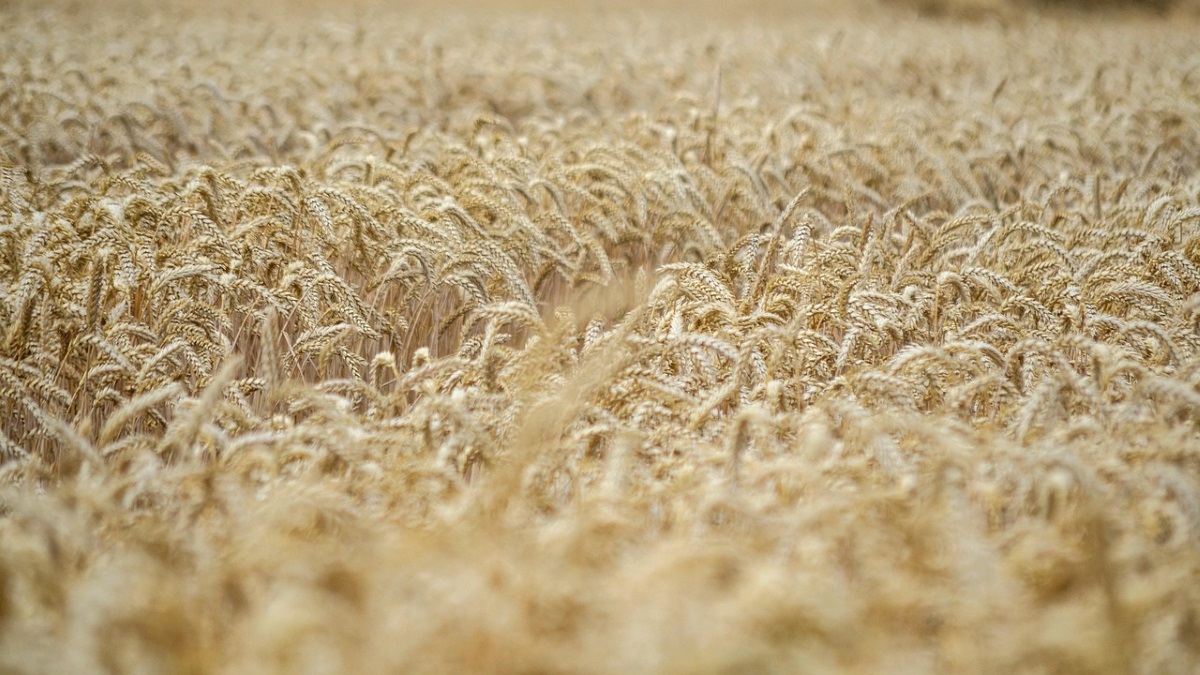
Spighe di grano duro dorate prima della mietitura, punto di partenza della filiera della pasta. (Foto: Pixabay)
La qualità della pasta italiana
La qualità della pasta italiana nasce dall’incontro tra materia prima e processo produttivo. La scelta di grani duri con caratteristiche adeguate, in particolare per contenuto proteico, qualità del glutine, peso specifico e caratteristiche tecnologiche della semola, incide sulla tenuta in cottura, sulla consistenza e sull’aspetto del prodotto finale.
A questi elementi si aggiungono la qualità della macinazione e le tecniche di pastificazione, che contribuiscono a determinare la capacità della pasta di mantenere struttura e caratteristiche durante la cottura. È proprio questa combinazione di materia prima, tecnologia e controllo del processo a rappresentare uno degli elementi su cui l’industria italiana costruisce il proprio posizionamento sui mercati internazionali. A questo si aggiungono le tutele previste per le produzioni DOP, IGP e STG.
Quotazioni del grano duro, remunerazione e accordi di filiera
Sul mercato italiano, dopo i rialzi registrati nelle settimane precedenti, la seduta della CUN Grano duro del 28 settembre 2026 ha confermato le quotazioni della settimana precedente:
-
Fino (Sud): 285 – 290 €/tonnellata
-
Fino (Centro-Nord): 275 – 280 €/tonnellata
-
Fino alto proteico (Sud): 330 – 335 €/tonnellata
-
Fino proteico (Sud): 310 – 315 €/tonnellata
Numeri che mostrano un mercato ancora lontano dai livelli di prezzo raggiunti in altre fasi di forte tensione, ma che non possono essere letti isolatamente. Per gli agricoltori, infatti, il prezzo del grano deve essere rapportato ai costi di produzione, agli investimenti necessari per ottenere determinate caratteristiche qualitative e al rischio legato all’andamento delle rese.
È proprio sul rapporto tra agricoltura e industria che si concentra una delle questioni centrali per il futuro della filiera. Il presidente di Confagricoltura, Massimiliano Giansanti, intervenendo al World Durum and Pasta Forum, ha richiamato la necessità di rafforzare gli strumenti finanziari e gli accordi di filiera, con l’obiettivo di assicurare una maggiore valorizzazione del lavoro agricolo e della qualità del grano duro.
La questione non riguarda soltanto la remunerazione della materia prima. Una filiera competitiva deve riuscire a creare un rapporto più stabile tra chi coltiva, chi trasforma e chi vende, incentivando produzioni con caratteristiche qualitative richieste dall’industria e riducendo, per quanto possibile, l’esposizione alle oscillazioni dei mercati internazionali.
In conclusione, per la pasta italiana, dunque, la sfida non è soltanto produrre di più. È riuscire a mantenere qualità, competitività e valore lungo tutta la filiera, dal campo fino allo scaffale e ai mercati esteri.
Stay Informed With the Latest & Most Important News
Previous Post
Next Post







Advertisement