Now Reading: Crescita italiana dopo il PNRR: chi la finanzierà?
-
01
Crescita italiana dopo il PNRR: chi la finanzierà?


La fine del Piano non interromperà gli investimenti europei, ma ridurrà una spinta straordinaria. Fondi UE, risorse pubbliche, BEI, CDP e capitale privato dovranno sostenere insieme la crescita italiana dopo il PNRR.
La crescita italiana dopo il PNRR rappresenta una delle principali incognite economiche dei prossimi anni. L’Italia ha potuto contare su una quantità straordinaria di risorse europee concentrate in pochi anni e destinate a infrastrutture, energia, digitalizzazione, imprese, scuole e pubblica amministrazione.
Quel flusso, però, sta per concludersi. Il problema non è soltanto capire quanto denaro resterà disponibile, ma individuare chi potrà finanziare gli investimenti necessari e quali progetti saranno davvero capaci di aumentare produttività e competitività.
Crescita italiana dopo il PNRR: il nodo degli investimenti
Il Piano italiano vale complessivamente 194,4 miliardi di euro. Con l’erogazione della nona rata, avvenuta nel giugno 2026, le risorse versate all’Italia hanno raggiunto circa 166 miliardi, pari all’85% della dotazione complessiva.
Il PNRR italiano è finanziato dalla Recovery and Resilience Facility, lo strumento europeo nato in risposta alla crisi provocata dalla pandemia. Gli Stati membri devono completare gli ultimi traguardi e obiettivi entro il 2026, secondo le scadenze stabilite dalla normativa europea.
Questo non significa che dal 2027 l’Italia rimarrà senza investimenti pubblici o senza risorse provenienti dall’Unione europea. Verrà meno, però, uno strumento eccezionale che ha sostenuto una parte importante della domanda e degli investimenti degli ultimi anni.
Le previsioni economiche disponibili mostrano già la delicatezza del passaggio. La Commissione europea stimava nella primavera 2026 una crescita del PIL italiano dello 0,5% nel 2026 e dello 0,6% nel 2027. Le valutazioni possono cambiare nel corso dell’anno, ma il quadro resta caratterizzato da una crescita debole e da un’elevata dipendenza dagli investimenti.
Il PNRR non ha finanziato soltanto singole opere. Ha alimentato cantieri, acquisti di macchinari, digitalizzazione, interventi energetici e programmi per le imprese. Quando questa spinta diminuirà, altre risorse dovranno prenderne almeno in parte il posto.
Quali fondi europei resteranno dopo il PNRR
La fine della Recovery and Resilience Facility non coincide con la conclusione dei finanziamenti europei.
L’Italia continuerà a beneficiare dei programmi ordinari dell’Unione, a partire dai fondi della politica di coesione del ciclo 2021-2027. Queste risorse sono destinate a ridurre le differenze territoriali, sostenere lo sviluppo regionale, migliorare infrastrutture e servizi e rafforzare la competitività delle imprese.
Il meccanismo, tuttavia, è diverso da quello del PNRR. Il Recovery Fund è nato come risposta straordinaria a una crisi eccezionale e ha concentrato quasi duecento miliardi di euro sull’Italia in un periodo limitato. I fondi di coesione seguono invece programmi territoriali, regole e tempi di attuazione differenti.
A questi strumenti si aggiungerà il prossimo Quadro finanziario pluriennale dell’Unione europea per il periodo 2028-2034. La proposta presentata dalla Commissione dovrà però essere negoziata con il Parlamento europeo e con gli Stati membri. Le cifre e la distribuzione definitiva delle risorse non possono quindi essere considerate già acquisite.
Il 2027 sarà un anno di transizione: il primo senza la stessa spinta straordinaria del PNRR e l’ultimo prima dell’avvio del nuovo ciclo finanziario europeo.
I limiti del bilancio pubblico italiano
A prima vista, la soluzione potrebbe sembrare semplice: quello che non finanzierà più Bruxelles potrebbe essere finanziato direttamente dallo Stato.
Il problema è rappresentato dai conti pubblici. Il debito italiano rimane vicino al 140% del PIL e limita la capacità di aumentare indiscriminatamente la spesa. A questo si aggiungono il costo degli interessi e le pressioni determinate dall’invecchiamento della popolazione.
Anche il Fondo monetario internazionale ha richiamato più volte la necessità di conciliare il risanamento dei conti con gli investimenti capaci di sostenere la crescita. È un equilibrio difficile: ridurre gli investimenti può migliorare il bilancio nel breve periodo, ma rischia di indebolire lo sviluppo futuro.
Meno infrastrutture efficienti, ricerca, formazione e digitalizzazione possono tradursi in una produttività più bassa. E senza produttività diventa più difficile far crescere il PIL e ridurre nel tempo il peso del debito.
La questione del dopo-PNRR non riguarderà quindi soltanto quanto denaro pubblico spendere, ma quanti investimenti si riusciranno ad attivare con ogni euro disponibile.
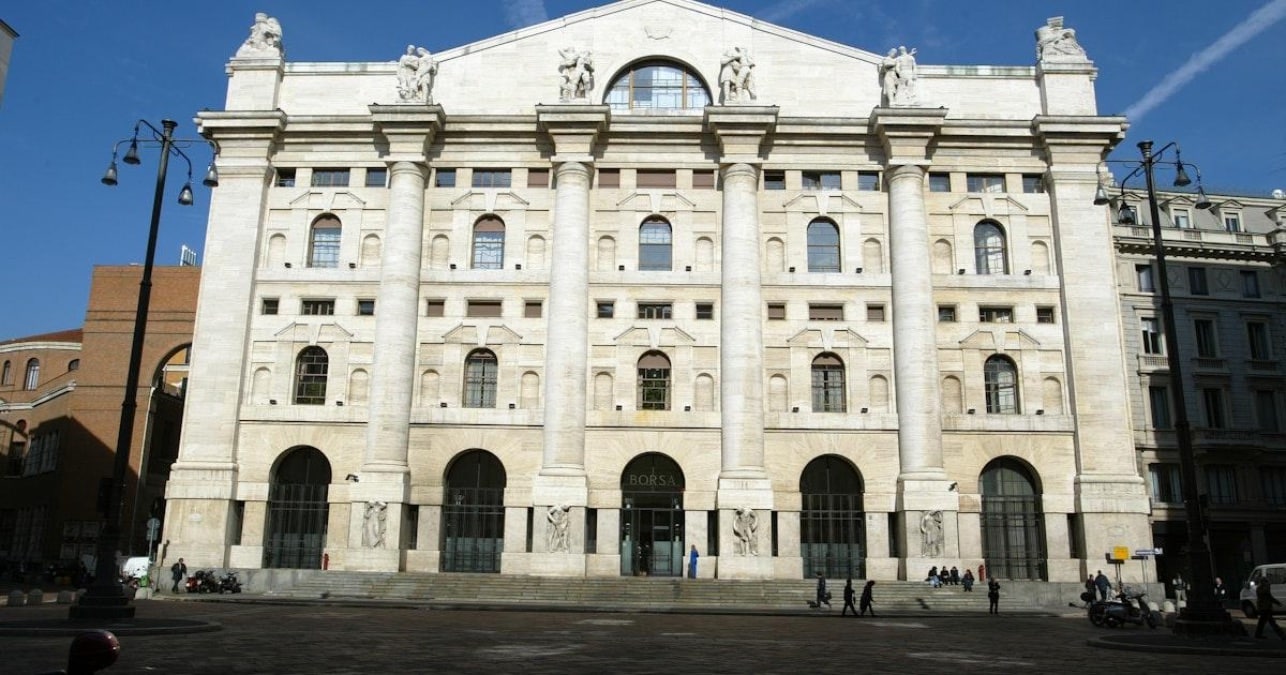
Palazzo Mezzanotte, a Milano. Il mercato dei capitali può contribuire a finanziare le imprese italiane dopo il PNRR – Wikimedia Commons
Licenza CC BY-SA 3.0
Il ruolo di BEI e Cassa Depositi e Prestiti
In questo scenario diventano centrali la Banca europea per gli investimenti e Cassa Depositi e Prestiti.
Nel 2025 il Gruppo BEI ha finanziato in Italia 105 operazioni per complessivi 12,31 miliardi di euro. Secondo le stime dell’istituzione, queste risorse potrebbero contribuire ad attivare circa 37,5 miliardi di investimenti nell’economia reale.
Anche Cassa Depositi e Prestiti segue una logica simile. Nel 2025 il gruppo ha impegnato risorse per circa 29,5 miliardi e dichiara di aver sostenuto investimenti per 73,6 miliardi, con un effetto leva pari a 2,5 volte le somme impiegate.
La crescita italiana dopo il PNRR dipenderà anche dalla capacità di utilizzare il capitale pubblico per attirare altre risorse. Lo Stato può partecipare a un progetto, fornire garanzie o condividere una parte del rischio, rendendolo più interessante per banche e investitori privati.
L’obiettivo non è sostituire cento euro europei con altri cento euro provenienti dal bilancio nazionale, ma utilizzare le risorse pubbliche disponibili per mobilitare una quantità maggiore di investimenti.
Il risparmio privato può sostenere le imprese?
Il capitale privato in Italia non manca. Le famiglie possiedono migliaia di miliardi di euro in attività finanziarie, una parte rilevante delle quali è mantenuta sotto forma di depositi e liquidità.
È uno dei paradossi italiani: uno Stato fortemente indebitato in un Paese caratterizzato da un ingente risparmio privato. Le due grandezze, però, non devono essere confuse. Il patrimonio delle famiglie non è una riserva pubblica e non può essere automaticamente indirizzato verso le imprese.
Una parte del risparmio serve a tutelare le famiglie, finanziare la pensione e affrontare spese future. Qualsiasi strumento destinato a convogliare capitale verso attività produttive deve quindi offrire trasparenza, adeguata diversificazione e protezione degli investitori.
Il problema non è convincere indiscriminatamente gli italiani a trasferire il proprio denaro dai conti correnti verso investimenti rischiosi. È creare strumenti affidabili che permettano a chi lo desidera di finanziare l’economia reale con un rapporto comprensibile tra rischio e rendimento.
Il capitale fatica ad arrivare alle imprese
Una parte importante delle aziende italiane continua a dipendere quasi esclusivamente dal credito bancario. Questo modello può funzionare per un’impresa tradizionale che dispone di immobili e macchinari da offrire come garanzia, ma risulta meno adatto alle attività innovative.
Una giovane azienda che opera nell’intelligenza artificiale, nelle biotecnologie o nei nuovi materiali possiede soprattutto brevetti, competenze e capitale umano. Per svilupparsi ha bisogno di investitori disposti a condividere una parte del rischio.
Il mercato italiano dei capitali continua invece a presentare dimensioni limitate rispetto al potenziale dell’economia. Secondo la Consob, nel 2025 la capitalizzazione complessiva degli emittenti vigilati è salita da circa 836 a 1.077 miliardi di euro. Nello stesso periodo, tuttavia, è proseguita la riduzione del numero delle società presenti sul mercato regolamentato.
La difficoltà emerge ancora più chiaramente osservando le piccole e medie imprese: tra il 2023 e la prima metà del 2025 ne sono entrate 62 sul mercato azionario, mentre 86 ne sono uscite.
Il denaro esiste, dunque, ma fatica a trasformarsi in capitale destinato alle imprese. Per superare questo limite servono mercati più accessibili, aziende trasparenti, investitori istituzionali e strumenti finanziari comprensibili anche per i risparmiatori.
Non conta soltanto chi finanzia, ma cosa finanziamo
Trovare nuove fonti di finanziamento non garantisce automaticamente una maggiore crescita.
Il capitale può sostenere un’infrastruttura capace di ridurre i costi logistici oppure un’opera poco utile. Può finanziare ricerca e innovazione o incentivi destinati a esaurirsi. Può aiutare un’impresa a diventare più produttiva oppure mantenerla artificialmente in vita senza risolverne le debolezze.
L’indagine della BEI sugli investimenti in Italia mostra che nel 2025 l’80% delle imprese intervistate aveva effettuato investimenti, ma soltanto il 20% utilizzava tecnologie di intelligenza artificiale, contro una media europea del 37%.
Il divario non dipende soltanto dalla disponibilità di capitali. Pesano la dimensione ridotta delle aziende, la carenza di competenze, la frammentazione produttiva e la difficoltà di trasformare la ricerca in applicazioni industriali.
La domanda «chi finanzierà la crescita italiana?» ne contiene quindi un’altra ancora più importante: quali attività vogliamo finanziare?
La sfida della crescita italiana dopo il PNRR
Non esisterà un unico sostituto del PNRR. La crescita dovrà essere sostenuta dai fondi di coesione, dal futuro bilancio europeo, dalle risorse nazionali, dalla BEI, da CDP, dalle banche, dagli investitori istituzionali e dal mercato dei capitali.
La sfida sarà riuscire a far funzionare insieme tutti questi strumenti.
La Commissione europea, nel progetto della Savings and Investments Union, ricorda che il rapporto Draghi stima per l’Europa un fabbisogno aggiuntivo di investimenti compreso tra 750 e 800 miliardi di euro l’anno entro il 2030. Una quantità di risorse che nessun bilancio pubblico può sostenere da solo.
Dopo il PNRR, l’Italia non potrà quindi dipendere da un altro grande assegno proveniente da Bruxelles. Dovrà costruire un sistema nel quale il denaro pubblico finanzi le priorità strategiche e contribuisca, allo stesso tempo, a mobilitare capitali privati verso imprese, innovazione, infrastrutture e competenze.
La vera eredità del Piano non si misurerà soltanto contando quanti miliardi saranno stati spesi. Si comprenderà negli anni successivi, quando sarà possibile verificare se quelle risorse avranno reso l’Italia abbastanza produttiva, affidabile e competitiva da continuare ad attirare investimenti anche senza la spinta straordinaria del Recovery Fund.
Stay Informed With the Latest & Most Important News
Previous Post
Next Post




Advertisement