Now Reading: L’Europa risparmia ma non investe, come crescere
-
01
L’Europa risparmia ma non investe, come crescere

L’Europa risparmia molto, ma capitali frammentati e mercati poco profondi finanziano troppo poco imprese, infrastrutture e innovazione.
Le famiglie europee accumulano risparmio, ma una parte consistente finisce in depositi a basso rendimento o finanzia imprese fuori dal continente. Intanto l’Unione deve sostenere transizione energetica, digitale, difesa e reti con un fabbisogno di investimenti senza precedenti. Il problema non è l’assenza di denaro. È il percorso che separa il conto corrente da un’azienda capace di crescere.
La frammentazione dei mercati, le differenze fiscali e la scarsa diffusione del capitale di rischio riducono la capacità di trasformare il risparmio in equity. Le imprese europee dipendono molto dalle banche; quando un progetto è innovativo, privo di garanzie e lontano dagli utili, il credito tradizionale non basta.
Un continente ricco di risparmio
Il risparmio elevato riflette redditi, prudenza e sistemi pensionistici, ma anche incertezza. Una quota ampia resta liquida perché i prodotti sono complessi, i costi poco trasparenti e la fiducia nei mercati varia tra Paesi. L’effetto è una montagna di capitale che protegge il singolo risparmiatore ma lavora poco per la crescita collettiva.
Gli Stati Uniti dispongono di mercati azionari e fondi pensione più grandi, capaci di accompagnare aziende giovani attraverso molti round di finanziamento. L’Europa crea start-up, ma spesso le vede cercare capitali o quotarsi altrove quando devono aumentare scala.
Il divario degli investimenti
Il rapporto Draghi ha indicato un fabbisogno aggiuntivo annuo nell’ordine di centinaia di miliardi per recuperare competitività. Non tutto deve arrivare dai bilanci pubblici. Senza capitale privato, il costo fiscale sarebbe insostenibile e i tempi troppo lenti.
Reti elettriche, data center, semiconduttori e difesa hanno orizzonti lunghi e rischi specifici. Chiedono strumenti diversi: obbligazioni, fondi infrastrutturali, capitale di rischio e garanzie pubbliche. Una banca può finanziare un impianto maturo; difficilmente sostituisce un investitore azionario in una tecnologia ancora incerta.
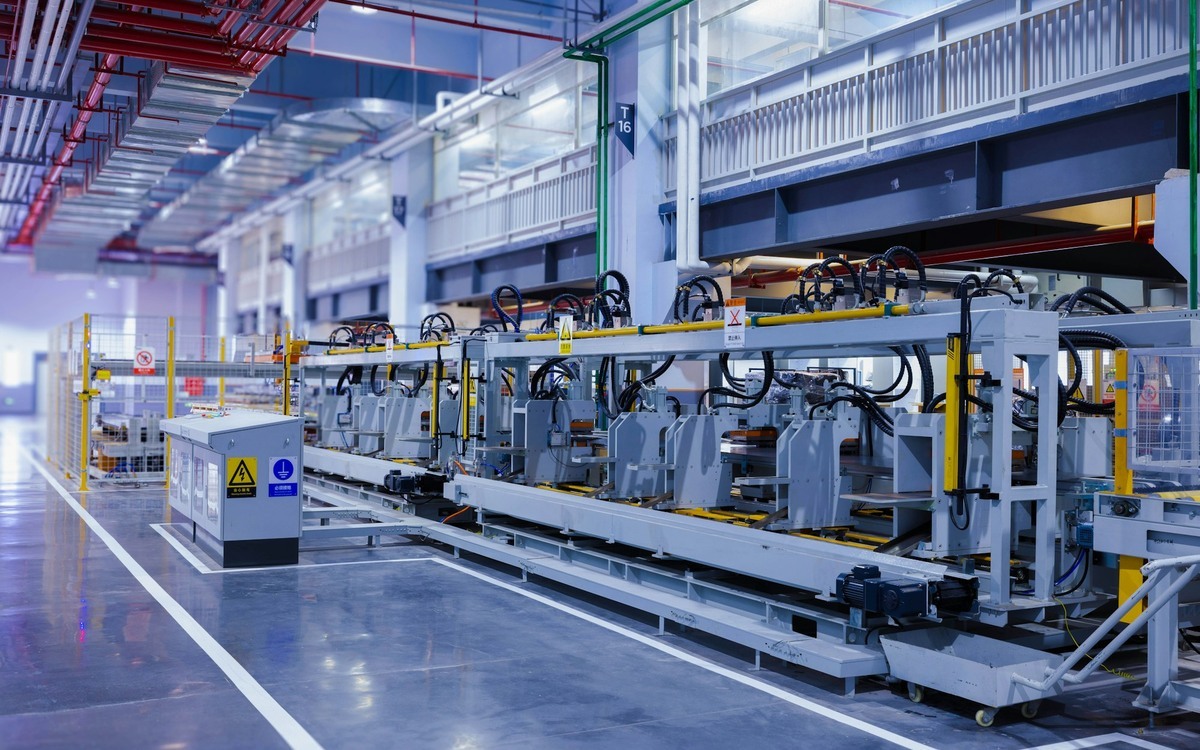
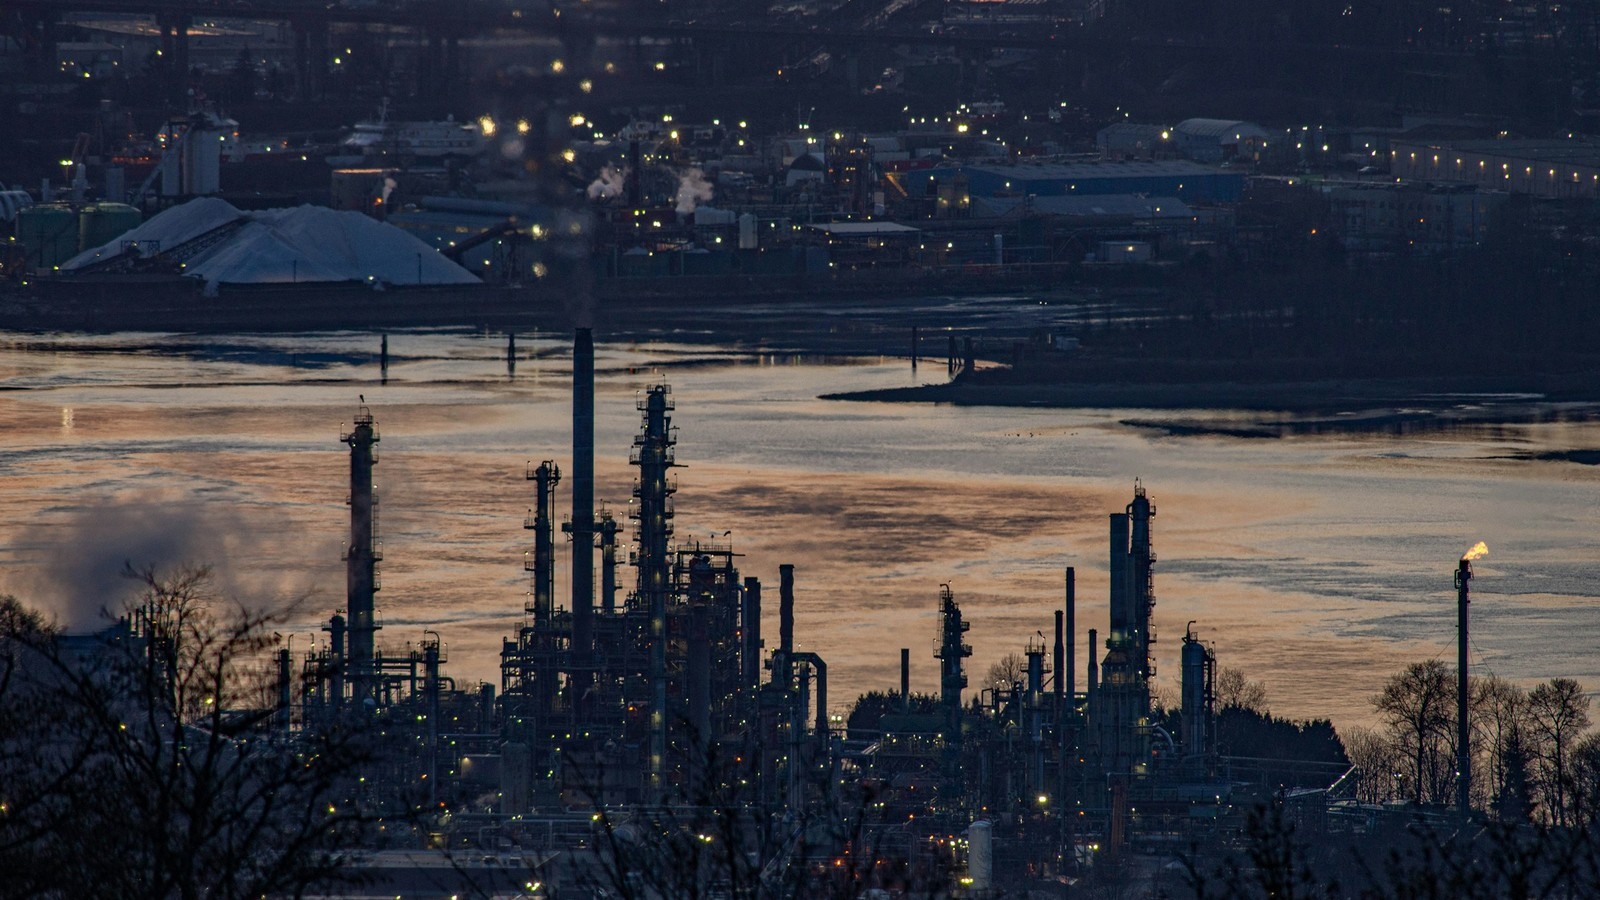
Europa risparmia ma non investe: impianto industriale europeo (Fonte: Unsplash)
La Savings and Investments Union
La Commissione europea ha rilanciato il progetto di un’unione del risparmio e degli investimenti. L’obiettivo è ridurre barriere tra mercati, facilitare la raccolta transfrontaliera e offrire ai cittadini prodotti semplici e comparabili. È la continuazione politica dell’unione dei mercati dei capitali, rimasta incompleta.
Il successo dipenderà da temi meno visibili degli annunci: insolvenza, vigilanza, fiscalità del risparmio, standard contabili e procedure di quotazione. Se ventisette sistemi continuano a trattare in modo diverso lo stesso investimento, il mercato unico resta più teorico che reale.
Pensioni e risparmio di lungo periodo
I fondi pensione possono trasformare contributi regolari in capitale paziente. Nei Paesi in cui sono sviluppati sostengono azioni, infrastrutture e private equity. In molte economie europee, invece, la previdenza complementare è piccola e il risparmio resta concentrato nei depositi.
Incentivare l’investimento non significa spingere i cittadini verso rischi che non comprendono. Servono costi bassi, diversificazione, informazione chiara e tutele. La crescita non può essere finanziata trasferendo perdite opache alle famiglie.
Una politica pubblica che moltiplica il capitale
Il denaro pubblico è più utile quando riduce rischi che il mercato non riesce a sostenere da solo: prime applicazioni, infrastrutture comuni, ricerca e garanzie mirate. Se sostituisce integralmente gli investitori privati, rischia di scegliere progetti per ragioni politiche e disperdere risorse.
L’Europa non deve consumare tutto il proprio risparmio né impedirgli di andare all’estero. Deve offrire abbastanza opportunità credibili perché una quota maggiore resti e finanzi la produttività. Il capitale esiste; ciò che manca è un mercato abbastanza integrato da portarlo dove può creare imprese, lavoro e autonomia.
Related Posts
Stay Informed With the Latest & Most Important News
Previous Post
Next Post


Advertisement