Now Reading: Tassi elevati e debito pubblico: addio al denaro facile
-
01
Tassi elevati e debito pubblico: addio al denaro facile

Tassi elevati e debito pubblico ridisegnano i bilanci: più interessi, meno margini di spesa e nuove responsabilità per la politica.
Per oltre un decennio il denaro è costato pochissimo e, in alcuni momenti, quasi nulla. Governi, imprese e famiglie hanno finito per considerare quell’eccezione come una condizione normale. Oggi il quadro è cambiato: l’inflazione è tornata sopra l’obiettivo e la Banca centrale europea ha nuovamente alzato i tassi. Per l’Italia, che porta sulle spalle uno dei debiti pubblici più alti dell’area euro, il conto non arriva in un solo giorno ma si accumula a ogni nuova emissione. La vera domanda non è se torneremo mai a vedere tassi più bassi, bensì se i bilanci pubblici possano ancora essere costruiti confidando nel denaro facile.
Tassi elevati e debito pubblico: il prezzo del denaro è tornato
Il 10 settembre 2026 la BCE ha aumentato di 25 punti base i tre tassi ufficiali. Dal 16 settembre il tasso sui depositi è salito al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%. La decisione è arrivata mentre le pressioni sui prezzi, alimentate anche dalle tensioni geopolitiche ed energetiche, mantenevano l’inflazione lontana dal 2% perseguito da Francoforte.
Non siamo ai livelli raggiunti durante la stretta iniziata nel 2022, ma il messaggio è netto: la politica monetaria non può garantire stabilmente capitale a costo minimo. Negli anni dei tassi negativi, la BCE aveva acquistato grandi quantità di titoli e gli investitori accettavano rendimenti bassissimi pur di trovare sicurezza. Quel mondo ha consentito agli Stati di rifinanziarsi con facilità e ha attenuato il peso degli interessi proprio mentre il debito cresceva per crisi finanziarie, pandemia e sostegni all’economia.
L’errore sarebbe leggere la nuova fase come una punizione improvvisa decisa a Francoforte. I tassi servono a contenere l’inflazione e agiscono sull’intera economia: frenano il credito, raffreddano la domanda e rendono più attraente il risparmio. Per i governi indebitati, però, hanno una conseguenza inevitabile. Ogni titolo che scade deve essere sostituito con un altro collocato alle condizioni di mercato del momento.
Dal tasso BCE ai BTP: il conto arriva per gradi
Quando la BCE alza i tassi, la spesa per interessi dello Stato non aumenta nella stessa notte. Il Tesoro ha già fissato la cedola della maggior parte dei titoli in circolazione e continua a pagarla fino alla scadenza. L’impatto passa quindi attraverso il rinnovo del debito e le nuove necessità di finanziamento: più a lungo durano i titoli, più lentamente il costo medio incorpora i rendimenti correnti.
Per l’Italia questo cuscinetto è importante. Secondo il programma trimestrale del Ministero dell’Economia, a fine maggio 2026 la vita media del debito era pari a 6,96 anni, leggermente superiore ai 6,92 anni registrati alla fine del 2025. Una struttura delle scadenze distribuita nel tempo riduce il rischio di dover rifinanziare una quota eccessiva in un’unica finestra. Non elimina, tuttavia, l’effetto cumulativo: se i rendimenti restano più alti per anni, il nuovo costo sostituisce gradualmente quello vecchio e si consolida nel bilancio.
È questa lentezza a rendere il problema meno spettacolare ma più difficile da correggere. Un’impennata dello spread produce titoli e allarme; una risalita progressiva del costo medio può invece consumare risorse per molte leggi di bilancio senza diventare una crisi conclamata. L’interesse pagato oggi deriva anche dalle condizioni finanziarie di ieri, mentre le emissioni di oggi condizioneranno i conti dei prossimi governi.
Perché l’Italia è più esposta agli interessi
Il problema italiano non è soltanto il livello dei tassi, ma la quantità di debito sulla quale quei tassi devono essere applicati. Le stime governative indicano per il 2026 un rapporto vicino al 139% del prodotto interno lordo. Con uno stock così elevato, anche una variazione apparentemente piccola del costo medio può tradursi, una volta trasmessa alle scadenze, in diversi miliardi di spesa aggiuntiva.
Conta poi la crescita. Un Paese che aumenta rapidamente reddito e gettito riesce a sostenere meglio gli interessi e a ridurre il rapporto tra debito e PIL. Se l’economia avanza lentamente, la stessa montagna di titoli appare più pesante. Per questo tassi e crescita non possono essere separati: il debito diventa davvero fragile quando il costo del finanziamento resta superiore a lungo alla capacità nominale dell’economia di espandersi e il bilancio non genera un avanzo primario sufficiente.
Il rischio più realistico, nel breve periodo, non è una bancarotta improvvisa. È la compressione delle scelte pubbliche. Più denaro destinato agli interessi significa meno margine per sanità, scuola, investimenti, riduzione delle imposte o sostegni nelle crisi. La spesa finanziaria non costruisce un ospedale e non rinnova una ferrovia: remunera chi ha prestato risorse allo Stato. È necessaria per rispettare gli impegni, ma sottrae spazio politico.
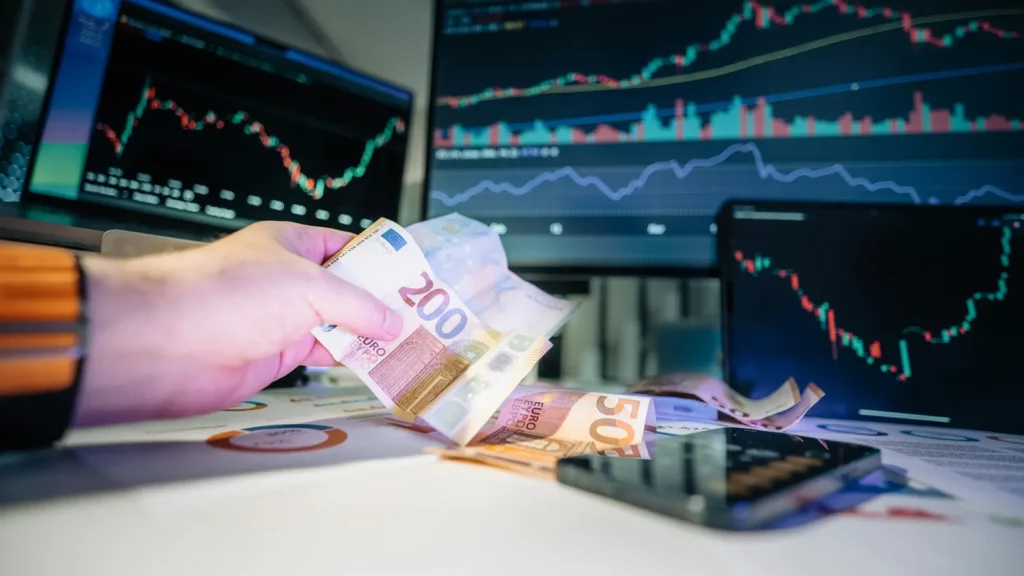
Tassi elevati e debito pubblico e costo del finanziamento in euro (Fonte: Pexels)
Lo spread non racconta tutto
Nel dibattito italiano l’attenzione si concentra sullo spread tra BTP e Bund, cioè sul premio che il mercato chiede a Roma rispetto a Berlino. È un indicatore importante della fiducia relativa e del rischio percepito, ma non misura da solo il costo effettivo del nuovo debito. Se il rendimento del titolo tedesco sale e il differenziale resta invariato, anche il BTP diventa più caro.
La distinzione è decisiva. Una parte del rendimento dipende dal livello generale dei tassi europei, un’altra dalle caratteristiche specifiche dell’Italia: crescita, stabilità politica, traiettoria dei conti, credibilità delle riforme e liquidità del mercato. Il governo non controlla la prima componente, ma può incidere sulla seconda. Tenere lo spread sotto controllo mentre sale il tasso privo di rischio è utile; non equivale, però, a mantenere basso l’onere complessivo.
Chi perde e chi guadagna dalla fine del denaro facile
I tassi più alti non producono soltanto perdenti. I risparmiatori possono tornare a ottenere rendimenti positivi da conti, depositi e titoli di Stato. Le famiglie con liquidità vedono riapparire un’alternativa agli investimenti più rischiosi e il Tesoro può ampliare la partecipazione dei piccoli sottoscrittori alle emissioni. Dopo anni in cui lasciare il denaro fermo significava accettare rendimenti prossimi allo zero, è un cambiamento rilevante.
Dall’altra parte ci sono famiglie con mutui variabili, imprese che devono rifinanziare prestiti e investimenti, amministrazioni pubbliche che collocano nuovi titoli. Le banche possono beneficiare di margini più ampi, ma affrontano anche clienti più fragili e una domanda di credito debole. L’effetto finale dipende dalla durata della stretta e dalla capacità dei redditi di reggere il maggior costo delle rate.
Anche i BTP già in portafoglio richiedono una distinzione. Il possessore che li conserva fino alla scadenza continua a ricevere la cedola e il capitale previsto; chi deve venderli prima può subire una perdita di prezzo quando sul mercato compaiono titoli nuovi con rendimenti più elevati. Il ritorno degli interessi, dunque, premia il nuovo risparmio ma può penalizzare quello investito alle vecchie condizioni.
La BCE può proteggere il debito italiano?
La banca centrale dispone di strumenti per contrastare movimenti disordinati che spezzino la trasmissione della politica monetaria tra i Paesi dell’euro. Non può però fissare un rendimento comodo per ogni Tesoro né finanziare in modo permanente la spesa pubblica. Gli interventi contro la frammentazione servono a preservare il funzionamento dell’unione monetaria; non sostituiscono la sostenibilità dei bilanci nazionali.
Confondere le due funzioni alimenta aspettative pericolose. La BCE può evitare che una crisi di mercato autoalimentata travolga un Paese solvente, ma non può cancellare la differenza tra politiche credibili e conti fuori controllo. Inoltre, se l’inflazione resta elevata, acquistare titoli per comprimere i rendimenti entra in tensione con l’obiettivo di raffreddare i prezzi.
Che cosa può fare la politica economica
Non esiste una manovra capace di neutralizzare immediatamente il rialzo dei tassi. Esiste però una combinazione di scelte che ne riduce il danno: distribuire le scadenze, preservare una base ampia di investitori, evitare deficit permanenti, migliorare la qualità della spesa e sostenere gli investimenti che aumentano produttività e crescita. Il debito si difende tanto nelle aste del Tesoro quanto nelle fabbriche, nelle infrastrutture e nella capacità amministrativa.
La disciplina non coincide con tagli indiscriminati. Rinunciare agli investimenti produttivi per migliorare il saldo di un solo anno può indebolire il denominatore del rapporto debito-PIL e rendere il problema più grave. Al contrario, finanziare spesa corrente senza coperture confidando in una futura discesa dei tassi trasferisce il conto in avanti. La selezione degli interventi diventa quindi più importante proprio quando il denaro costa.
Serve anche chiarezza nella comunicazione. Annunciare obiettivi irrealistici per correggerli pochi mesi dopo può costare più di una previsione prudente. Gli investitori non chiedono perfezione, ma una traiettoria leggibile e istituzioni capaci di rispettarla. La credibilità non abbassa il tasso deciso dalla BCE; può ridurre il premio aggiuntivo richiesto all’Italia.
È davvero finita l’epoca del denaro a basso costo?
I tassi torneranno a scendere quando inflazione e ciclo economico lo consentiranno. In una recessione profonda potrebbero perfino avvicinarsi di nuovo allo zero. Ma sarebbe imprudente considerare il periodo dei rendimenti negativi come la destinazione naturale dell’economia europea. Fu il prodotto di condizioni eccezionali: bassa inflazione, crescita fragile, risparmio abbondante, crisi ripetute e acquisti straordinari delle banche centrali.
La lezione per l’Italia è meno drammatica e più severa. Il debito non diventa insostenibile soltanto perché il denaro ha recuperato un prezzo, ma quel prezzo rende visibili debolezze che i tassi a zero avevano nascosto. Ogni euro speso male pesa di più; ogni riforma che aumenta la crescita vale di più. L’epoca del denaro facile può riapparire per qualche stagione. Non può più essere il presupposto su cui costruire la politica economica.
Related Posts
Stay Informed With the Latest & Most Important News
Previous Post
Next Post



Advertisement